ABD’de banka denetçilerine yapay zekâ rehberi: Yetki ve müşteri riski öne çıkıyor
ABD'nin yeni denetim çerçevesi, modelin teknik gücünden önce müşteriye etkisini ve bankanın verdiği yetkiyi sorguluyor.
Bu yazıda · Bölümlere git
Amerika Birleşik Devletleri'nde (ABD) bankacılık denetimi yapan Para Birimi Denetçisi Ofisi (OCC), 4 Kasım'da kendi denetimindeki bankaların yapay zekâ kullanımını değerlendirecek denetçiler için yeni bir çerçeve yayımladı. İncelemenin ağırlığı, sistemin yaptığı işe ve hatanın müşteriye etkisine göre değişiyor. Bu yaklaşım, parasını bir bankaya emanet eden kişi açısından somut bir soruya karşılık geliyor: İşlemi yazılım yaptığında onu kim durdurabilir, hatayı kim düzeltebilir? Reuters'ın haberinin de vurguladığı gibi bu, yeni ve bağlayıcı bir yasa değil, denetçilere yönelik rehberliktir.
Öneri veren sistemle işlem yapan sistem
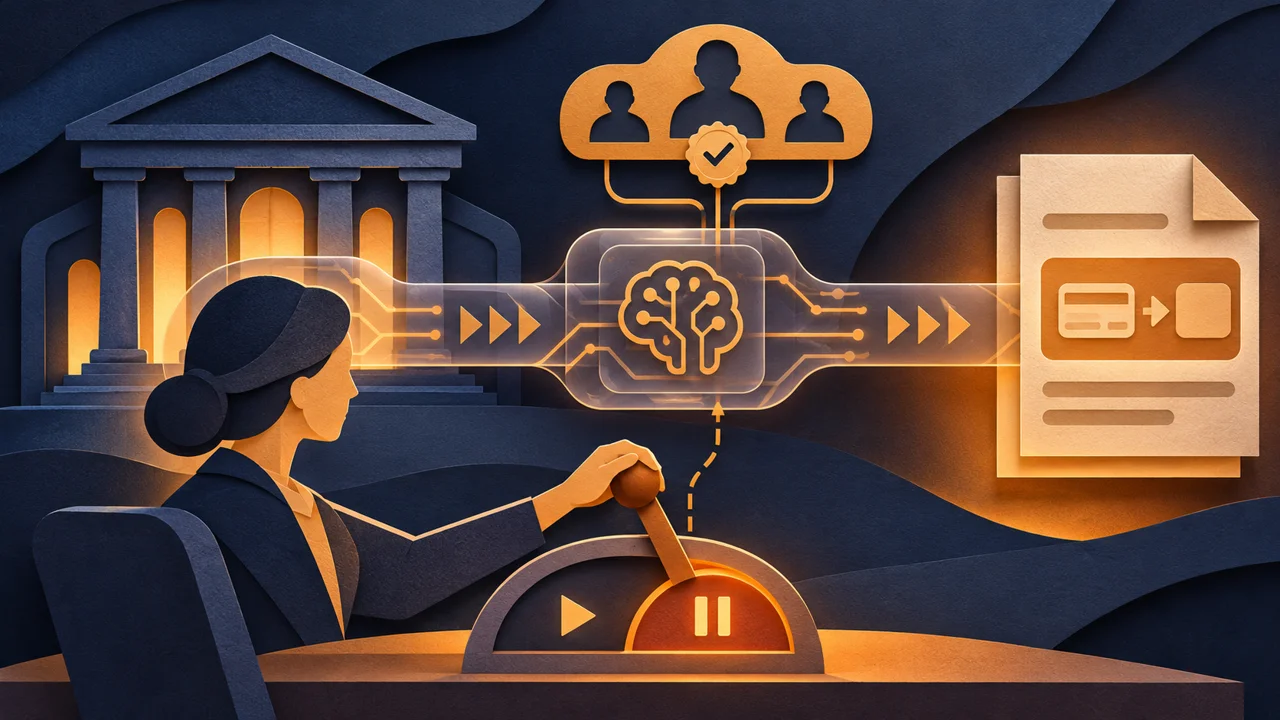
OCC'nin çerçevesinde, yalnız kurum içi taslak hazırlayan gelişmiş bir model ile işlem başlatma yetkisi bulunan basit bir sistem karşılaştırılıyor. İkincisi daha büyük risk taşıyabilir. Çünkü belirleyici olan, yazılımın ne kadar karmaşık olduğu kadar hangi yetkinin ona devredildiğidir.
Yapay zekâ ajanı, verilen amaç doğrultusunda araç kullanıp adım atabilen sistemdir. Bankacılıkta bir açıklama hazırlamasıyla ödeme başlatması arasında önemli bir fark vardır.
İnsan onayı kâğıt üzerinde kalmamalı
OCC, insan gözetimini bir onay düğmesine indirgemiyor. İnceleyen kişinin karara itiraz edecek yetkisi ve bunu fiilen yapabilecek kapasitesi bulunmalı. Çalışmaya devam ederken yanlış sonuç üreten sistemler de denetimin konusu. Böylece denetçi yalnız kesintiyi değil, fark edilmeyen hatalı işleyişi de sorgulayabilir.
Denetimin odağı nerede değişiyor?
Bu tartışma kasım ayında başlamadı. Eyalet Bankacılık Denetçileri Konferansı (CSBS), 16 Eylül'de yayımladığı araçta kurumun büyüklüğü, karmaşıklığı ve yapay zekâyı kullanım biçimine göre değerlendirme öngörüyordu. Her eyaletin düzenleyicisi, bu isteğe bağlı çerçeveyi ne ölçüde uygulayacağına kendisi karar verecekti.
Banking Dive'ın eylül incelemesi, denetimin başlangıcına basit sorular koyuyor: Yapay zekâ nerede kullanılıyor, müşteriyi veya kararları nasıl etkiliyor, dış tedarikçinin ürününde de bulunuyor mu? Bu sorular, bir bankanın yalnız kendi geliştirdiği yazılımları saymasının yeterli olmayabileceğini gösteriyor. Dışarıdan alınan hizmet de karar sürecine katılabilir.
Türkiye'de uygulama ile sonuç ayrılmalı
Türkiye'deki kullanım örnekleri de tartışmayı yakınlaştırıyor. ING Türkiye, ekim ayında operasyonlarında ajan tabanlı yapay zekâ kullandığını, müşteri kabulü ve kimlik kontrolleri için de yapay zekâ destekli çözümler geliştirdiğini açıkladı. Bankanın açıklaması, ücretli şirket haberlerinin yer aldığı Anadolu Ajansı (AA) İş Dünyası'nda yayımlandı. Bu metin bankanın beyanına dayanıyor; bağımsız bir güvenlik denetiminin sonucu olarak okunmamalı.
Bu ayrım, Türkiye'deki denetim tartışmalarında da karşılık buluyor. Göksel Tiryaki'nin Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından çıkarılan Bankacılık ve Finansal Piyasalar Dergisi'nde 2025'te yayımlanan görüş yazısı, teknik altyapıyla yetkin denetim çalışanlarını birlikte ele alıyor. Uluslararası raporları inceleyen yazı, teknolojiyi denetçi kanaatinin yerine geçen değil, onu destekleyen bir araç olarak değerlendiriyor. Bu, yeni bir Türkiye saha araştırmasının sonucu veya bağlayıcı BDDK kararı değil.
ABD çerçevesi Türkiye'de geçerli bir düzenleme değildir. Ancak uygulamaları karşılaştırırken işe yarayan bir ayrım sunuyor: Bir sistemin çalışıyor olması, verilen her yetkinin yerinde olduğunu kanıtlamaz. Bankaların bildirdiği verimlilik ile müşterinin hatalı işleme karşı korunması ayrı ayrı incelenmelidir.
Yeni çerçevenin değeri, banka müşterilerinin daha güvende olduğu ilan edilerek ölçülemez. Bunu değerlendirmek için gerçek uygulamalarda hatanın fark edilip edilmediğini, müdahalenin zamanında yapılıp yapılmadığını ve zararın giderilip giderilmediğini görmek gerekir.
Görüntülenme ve okuma bildirimi sayıları yalnızca site sahibine açıktır. “Okudum” düğmesiyle bu yazıyı okuduğunuzu bildirebilirsiniz.
Sayaç ve gizlilik
Yalnızca bu yazı için kayıt tutulur. Tekrarları azaltmak amacıyla tarayıcınızda yazıya özel rastgele bir işaret kullanılır. IP adresi, cihaz parmak izi veya üçüncü taraf takip aracı kullanılmaz. Do Not Track veya Global Privacy Control etkinse görüntülenme ve “Okudum” bildirimi kaydedilmez. Bu kayıtlar doğrulanmış tekil kişi veya tamamlanmış okuma ölçümü değildir.